PK-yrityksen vastuullisuusraportti: Miksi ja miten?
Vastuullisuuraportin teko PK-yritykselle voi olla mittava, mutta arvokas prosessi. Jos pohdit, tulisiko juuri sinun yrityksesi laatia vastuullisuusraportti, jatka lukemista. Avaan alla, miten prosessiin kannattaa lähteä, mitä vaiheita se sisältää ja miksi PK-yrityksen kannattaa tehdä vastuullisuusraportti.
Miksi: Vastuullisuusraportoinnin merkitys PK-yrityksille
Proaktiivinen vs. reaktiivinen lähestyminen
Vastuullisuusraportin tekeminen on prokatiivinen tapa kerätä vastuullisuuteen liittyvä (ESG) tieto yhteen koottuun paikkaan asiallisessa muodossa. Tällainen dokumentti on valmis lähetettäväksi kun asiakkaat tai kilpailutukset vaativat tietoja ja toimii yhtenä lähteenä tarkastaa faktoja (esimerkiksi päästölukuja) kun niitä kysytään. Tämä on parempi tapa, kuin reaktiivisesti kiireessä haalia tietoja kysymysten tullessa. Myynti voi mennä pahimmassa tapauksessa ohi, sillä tietojen keruu ei ole aina nopeaa.
Asiakkaat, rahoittajat ja muut sidosryhmät
PK-yritysten sidosryhmät voivat kysyä vastuullisuustietoja esimerkiksi omien sääntelyvelvotteidensa täyttämiseksi tai seuratakseen omien vastuullisuustavoitteidensa etenemistä. PK-yritykset, jotka ovat suurten yritysten arvoketjuissa, melko varmasti joutuvat vastaamaan erilaisiin asiakkaiden ESG-kyselyihin. Vastuullisuusraportin laatiminen varmistaa, että ajantasainen tieto on kerätty ja helposti toimitettavissa, sekä tukee asiakkaan tai sidosryhmän tietotarpeita.
Riskien ja mahdollisuuksien tunnistamista → tulevaisuuskestävyyden rakentamista
Vastuullisuusraportin laatimisen yhteydessä tulee väistämättä käytyä läpi yritykseen liittyviä ympäristön, sosiaalisen ja hallinnolisen kestävyyden teemoja. Prosessin myötä yritykselle tulee parempi käsitys sille olennaisista vastuullisuusteemoista ja niihin liittyvistä riskeistä ja mahdollisuuksista. Nämä ymmärtämällä niihin voi varautua ja rakentaa yrityksensä tulevaisuuskestävyyttä.
Miten? Hyödynnä PK-yrityksille suunnattua Voluntary Standardia
EU julkaisi uuden PK-yrityksille suunnatun kestävyysraportointistandardin eli VS:n (Voluntary Standard) kesällä 2026. VS on rakennettu nimenomaan vapaaehtoiseksi raportointistandardiksi yrityksille, jotka eivät täytä EU:n pakollisen kestävyysstandardin rajoja (Eli alle 1000 työntekijää ja alle 450 miljoonaa euroa liikevaihtoa). VS korvaa aiemmin julkaistun VSME:n.
VS:n rankenne on kevyt verrattuna sen pakolliseen sisareen ESRS:ään (European Sustainability Reporting Standard). Rakenne on standardimuotoinen ja ei sisällä kaksoisolennaisuusnalyysiä. Tämä tarkoittaa sitä että kaikille VS:n mukaan raportoiville yrityksille kysymykset ovat pitkälti samat (poikkeuksia löytyy mikroyrityksille, eli alle 10 työntekijän yrityksille) ja raportin laatimiseksi ei ole välttämätöntä analysoida yhtiölle merkityksellisimpiä vastuullisuusvaikutuksia, riskejä ja mahdollisuuksia (nk. DMA eli kaksoisolennaisuusnanalyysi).
Voluntary Standard koostuu kahdesta raportointimoduulista: Basic ja Comprehensive
Basic: Tarkoitettu sellaisenaan mikroyrityksille ja toimii minimitasona kaikille VS-raportin tekeville yrityksille.
Comprehensive: Sisältää syventäviä tietopisteitä, joita todennäköisesti yritysten sidosryhmät, kuten pankit, rahoittajat tai suuret asiakkaat, tulevat kysymään.
Basic moduulin tietopisteisiin vastaaminen on edellytys Comprehensive moduulin sisällyttämiselle raporttiin. Osa tietopisteistä ovat välttämättömiä ja niihin tulisi vastata, kun taas osaan tietopisteistä voi vastata jos ne ovat yritykselle olennaisia. Mikroyrityksille on annettu enemmän helpotuksia välttämättömien datapisteiden suhteen.
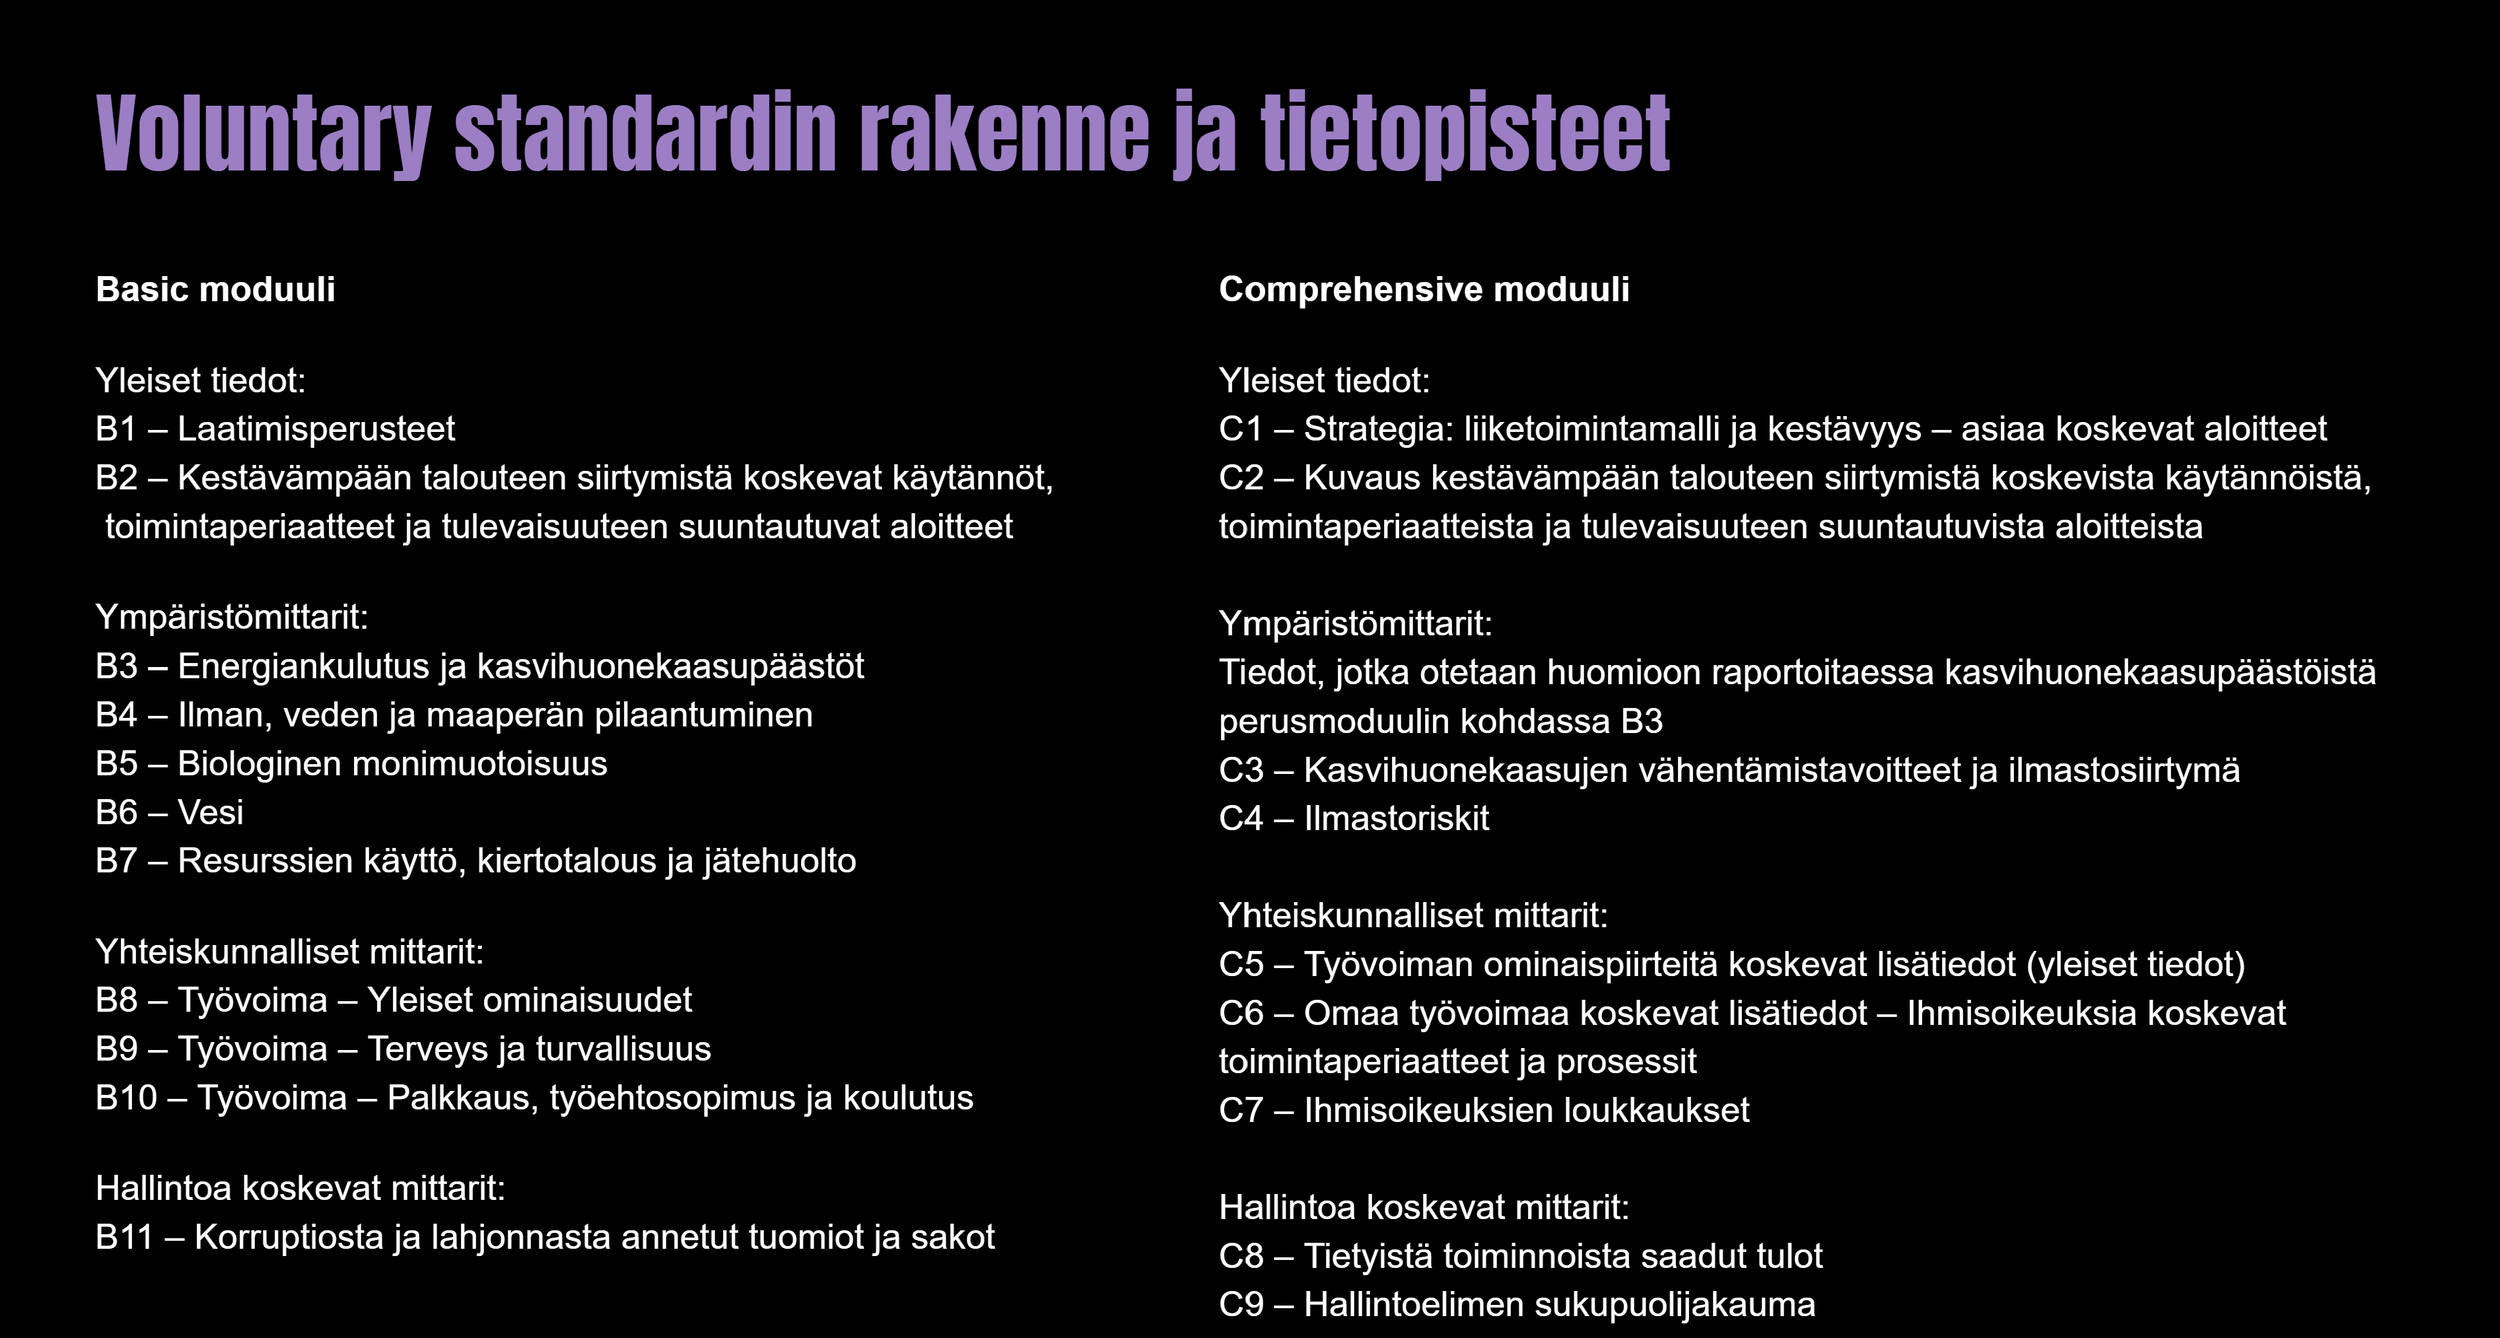
Iso osa voluntary standardin tietopisteistä on melko selkokielisiä ja tiedot voi kerätä yritys itse. EFRAG, joka on EU:n vastuullisuusraportoinnin valmistelusta vastaava yhteisö julkaisee Knowledge hubissaan tietoa ja käytännön apua VS-raportin toteuttamiseen (Huom. osa sivun tiedoista viittaa vielä VSME-malliin, joka edelsi Voluntary Standardia). Odotettavissa on myös EFRAG:n julkaisemana VS-raportin tiedonkeruupohja taulukkolaskentamuodossa, mutta tätä ei ole vielä tämän blogitekstin kirjoituksen aikana saatavilla. Valmiin raportointipohjan voi rakentaa myös itse tai hankkia muualta.
Seuraavien sisältöjen osalta suosittelen käyttämään (ulkoisen) vastuullisuusammattilaisen apua:
Kasvihuonekaasupäästöjen laskenta voi olla järkevää toteuttaa ammattilaisella. Jo melko vähäisillä tiedoilla päästään alkuun ja saadaan laskettua vähimmäisvaatimuksen mukaiset Scope 1 ja 2 päästöt. Arvoketjun päästöt eli Scope 3, voidaan ottaa mukaan myöhemmin. Kuitenkin, suuremmille PK-yrityksille myös Scope 3 päästöjen selvittäminen ja laskeminen kannattaa. Scope 3 päästöt lisäävät ymmärrystä arvoketjun isoimmista päästölähteistä, päästöjen vähennysmahdollisuuksista ja esimerkiksi riskeistä liittyen toimittajiin tai materiaaleihin.
Biologisen monimuotoisuuden mittari kannattaa tarkastuttaa ammattilaisella. Tiedon kerääminen käy nopeasti henkilöltä, joka tietää mistä tämän tietopisteen tiedot ovat saatavilla.
Mikäli yritys haluaa vahvistaa resilienssiään ilmastonmuutoksen varalta, on suositeltavaa tehdä ilmastoriskien analyysi. Tässäkin on hyvä tukeutua ammattilaiseen, jolla on tietotaito neuvoa yritystä riskimäärityksessä ja analysoimaan mitä se yritykselle tarkoittaa.
Jos yritykselle tulee asiakas- tai sidosryhmäpainetta asettaa päästövähennystavoitteet, on niidenkin kanssa hyvä pyytää ammattilaisen apua. Silloin varmistetaan, että tavoitteet asetetaan kunnianhimoisesti mutta realistisesti ja että niiden takaa löytyy lista aitoja toimenpiteitä joiden kautta tavoitteeseen voidaan päästä. Päästövähennystavoitteeseen pääseminen useimmiten tarkoittaa myös investointeja ja kuluja, joten on hyvä ymmärtää mihin on taloudellisesti lupautumassa.
Lopuksi
PK-yritys ei tee vastuullisuusraporttia vain raportoidakseen ESG-mittareita. PK-yrityksen vastuullisuusraportti on liiketoiminnan työkalu valmistautua proaktiivisesti sidosryhmien vastuullisuuskysymyksiin ja tietotarpeisiin. Se voi toimia mahdollistajana kilpailutuksissa tai rahoituskysymyksissä.
Vastuullisuusraportin tekemisen myötä yritys saa lisäymmärrystä kestävyysteemojen merkityksestä sen liiketoiminnalle ja vahvistaa omaa tulevaisuuskestävyyttään.
